

PURE®,让材料更可持续
如果买车时销售顾问告诉你:“这座椅是用玉米和甘蔗做的,内饰里没有一滴石油基溶剂”——你会觉得是噱头,还是未来?
这一天已经来了:蔚来的量产车型用上了以甘蔗废糖蜜为原料的超纤革,宝马在测试仙人掌皮革,奔驰的概念车座椅用蘑菇菌丝“种”了出来。它们背后是同一个名字——生物基材料。
本文只讲清三件事:它是什么、产业链长什么样、距离大规模上车还有多远。
什么是生物基材料?
PURE®
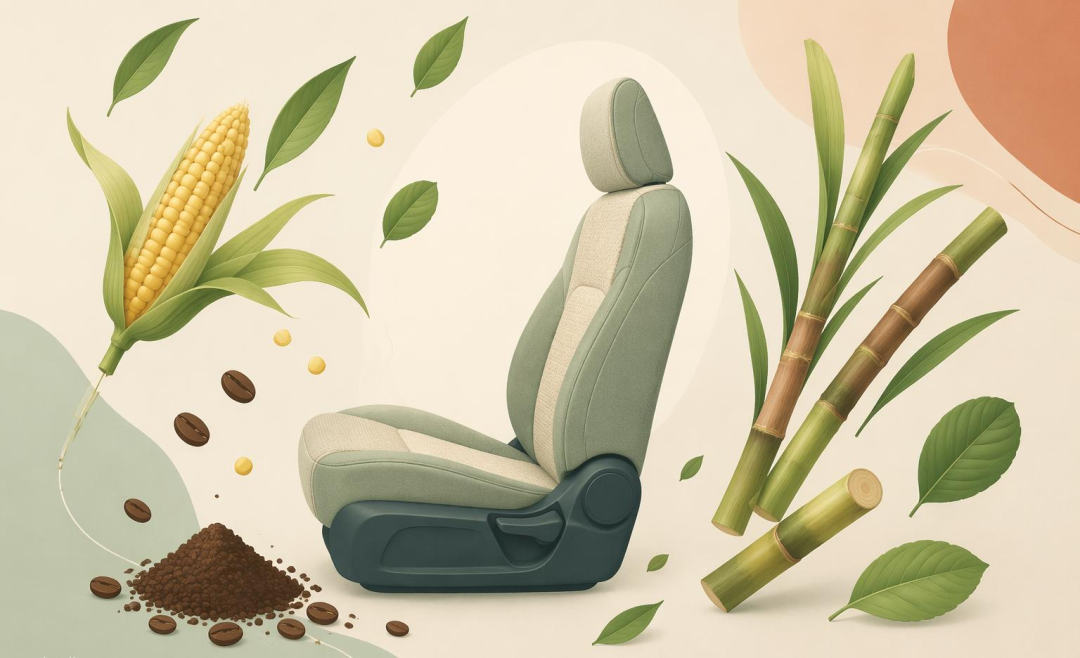
一句话版本:用“地里长出来的东西”,代替“地下挖出来的石油”。
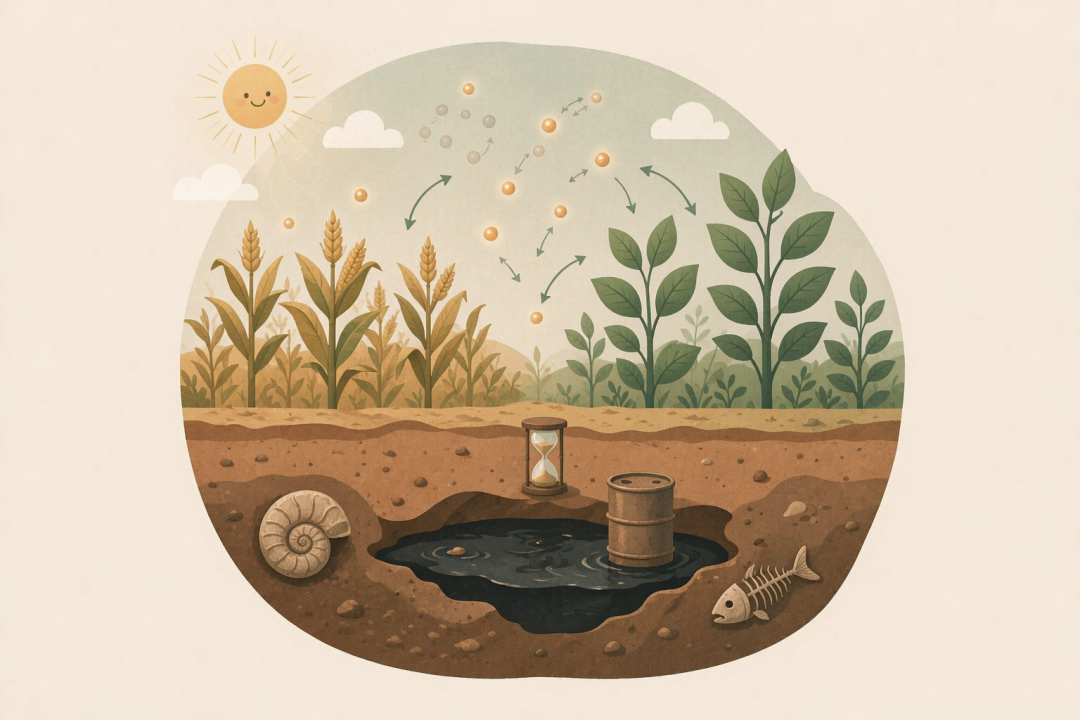
传统塑料的原料是石油——上亿年前的生物残骸被封存在地下形成的碳。把它做成塑料、用完再烧掉,等于把封存上亿年的碳重新释放到大气,是实打实的“净新增”排放。
生物基材料的原料是当年生的玉米、甘蔗、秸秆、竹纤维:植物生长时通过光合作用吸收大气中的二氧化碳,做成材料后无论焚烧还是降解,碳都回到大气,再被下一茬植物吸收。一个“碳的闭环”就此形成:植物固碳 → 做成材料 → 回到大气 → 再被植物固定。
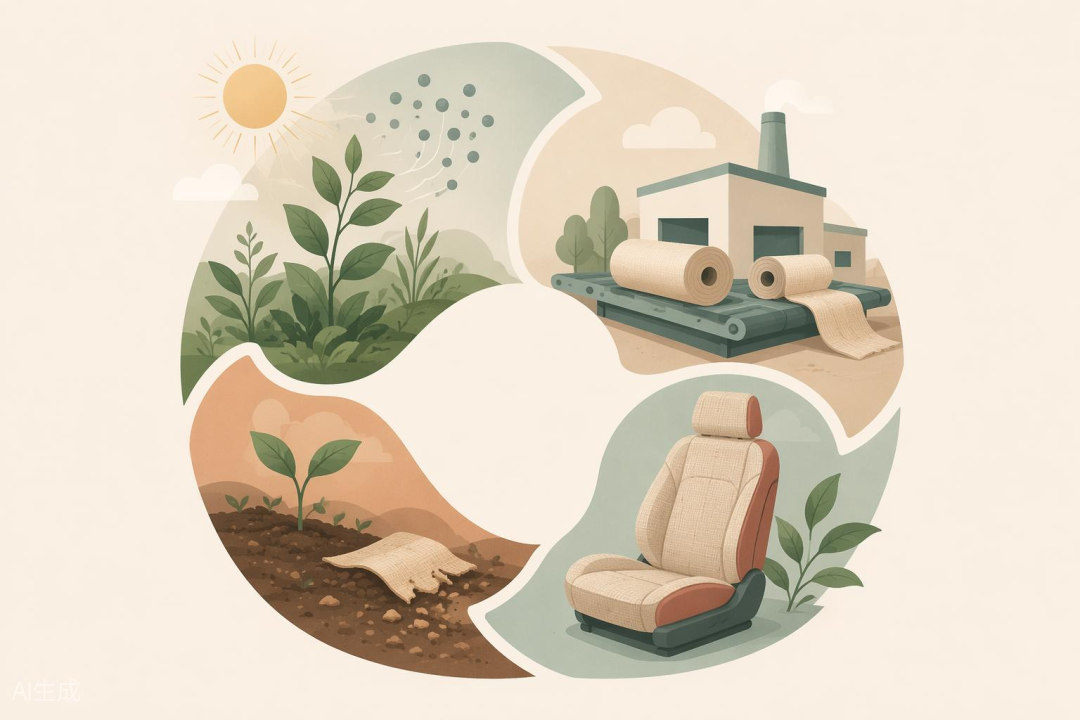
碳的闭环
这就是“生物基”三个字的分量:它不要求材料变弱、变慢、变廉价,只是换了一种更聪明的碳来源。
三个最容易混淆的概念
PURE®
生物基 ≠ 可降解
“生物基”描述原料来源(生物质还是石油),“可降解”描述废弃后去向(能否被微生物分解)。
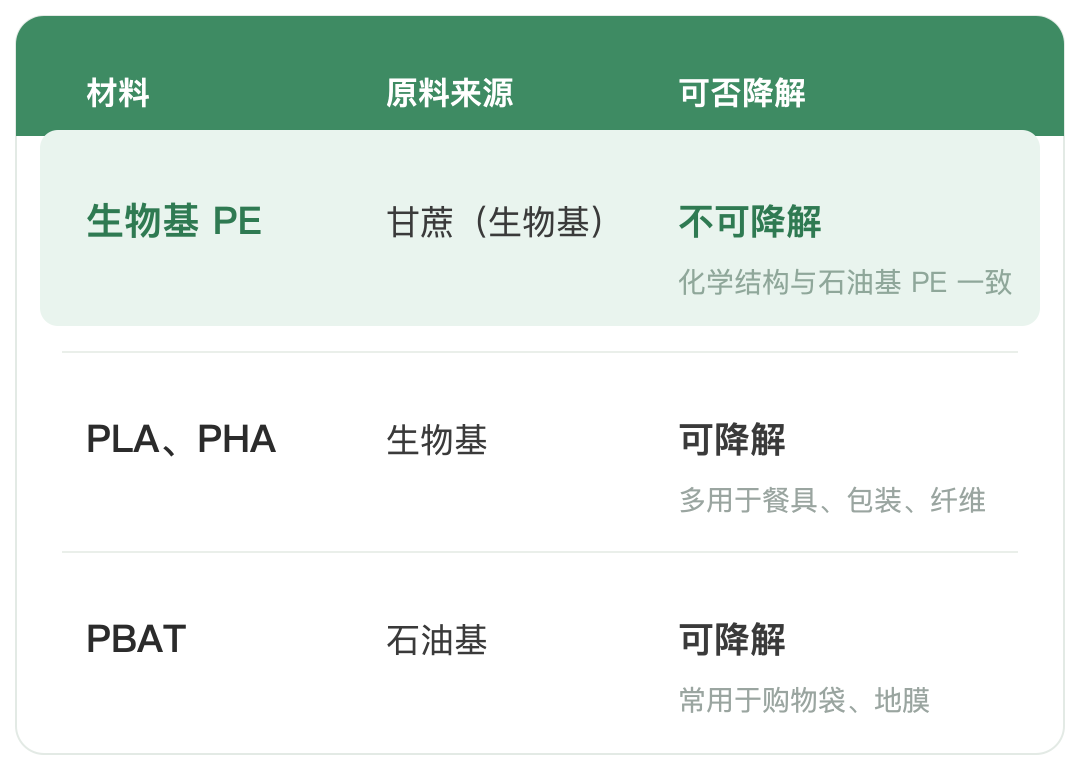
生物基PE、PLA/PHA、PBAT性质对比
这对汽车尤其重要——零部件要求十年以上寿命,“可降解”反而是缺点,车用生物基材料的主流恰恰是“生物基但不可降解”的耐久型材料:碳源是绿的,性能不妥协。
生物基 ≠ 水性/无溶剂
生物基解决“原料端”:碳从哪来;水性/无溶剂解决“生产端”:制造是否排放 DMF、甲苯等有机溶剂。两条路线还能叠加——生物基原料加水性工艺做出的合成革,就是“双重绿色”。
植物皮革 ≠ 植物鞣革
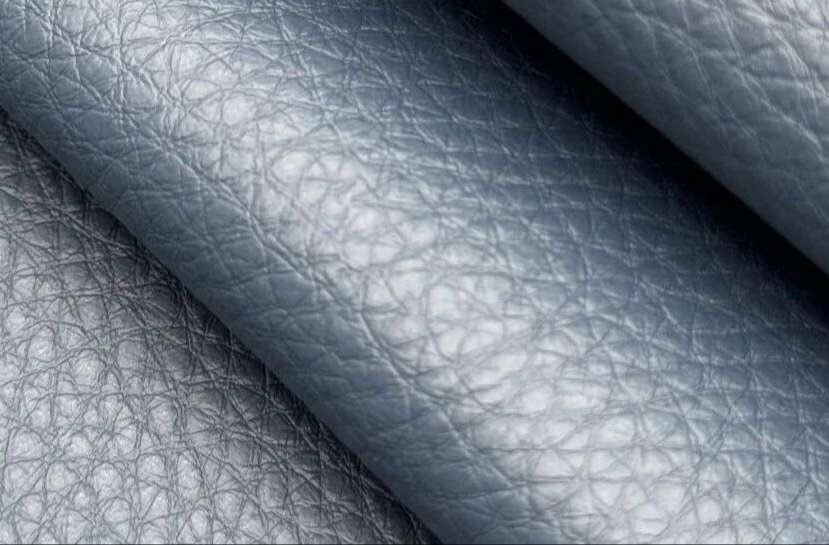
“仙人掌皮革”“菠萝皮革”等植物皮革是用植物纤维搭建骨架、再用树脂填充做成的人造革,不含任何动物成分;而植物鞣革是用单宁酸鞣制动物皮的古老工艺,本质上是真皮。
怎么证明一款材料
真的“生物基”?
PURE®
靠宣传口径没用,科学界有一把”尺子”:碳-14 检测法。
原理很巧妙:所有活着的生物体内都含有微量放射性碳-14,植物通过光合作用不断从大气中补充它;而石油在地下埋了上亿年,其中的碳-14 早已衰变干净。测量材料中碳-14 的含量,就能精确算出它有多少比例的碳来自生物质——这就是国际通用的 ASTM D6866 标准。
碳-14检测法原理
基于这套检测,各国建立了认证体系:美国农业部 USDA 生物基标签、德国 DIN认证、比利时 OK biobased 标签(按生物基碳含量分一到四星)。
对采购方来说,第三方证书是把“绿色宣称”变成“可验证条款”的关键工具——它能有效过滤掉“加了一点植物成分就高调宣传环保”的漂绿行为。
产业链全景:
从一株玉米到一个汽车座椅
PURE®
我们把镜头拉远,看看这条产业链的全貌。它可以清晰地分成三段:上游生物质原料 → 中游材料制造 → 下游汽车应用。
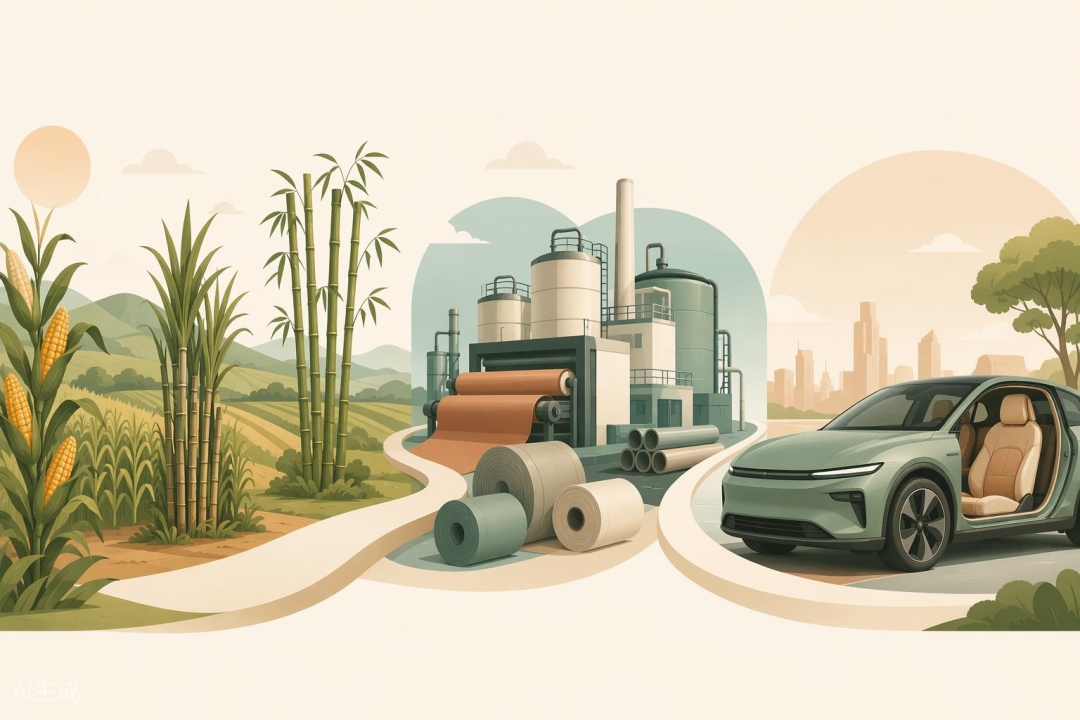
产业链三段全景
上游:生物质原料,碳的“供应商”。
粮食与糖类 玉米、甘蔗、小麦。来源广、技术成熟,是现阶段的主力碳源
非粮生物质 秸秆、竹木、农林废弃物。国家《加快非粮生物基材料创新发展三年行动方案》明确鼓励这条路线,避免“与粮争地”的争议
油脂类 蓖麻油、大豆油、棕榈油、餐厨废油,是生物基聚氨酯、生物基尼龙的重要原料
微生物资源 通过基因编辑的工程菌株直接“发酵”出材料单体——这是合成生物学的主战场,也是近年降本最快的环节。
这里还诞生了乳酸(PLA)、戊二胺、长链二元酸、生物基多元醇等关键单体——技术壁垒最高、供应商最集中,以生物基多元醇为例,全球前三约占 30% 份额。谁掌握单体,谁就掌握定价权。
中游:材料制造,把单体变成可用的材料。
中游企业把上游的单体聚合成树脂,再加工成塑料、纤维、橡胶、涂料、合成革等终端材料形态。
在合成革这个细分领域,中游的绿色化呈“三线并进”:水性工艺(用水替代有机溶剂)、无溶剂工艺(近 100%固含量反应成型)、生物基原料(玉米、竹纤维、咖啡渣等替代石油基原料)——三者还可以叠加,形成“双重绿色”甚至”三重绿色”的方案。
在这条链的中游,昶丰新材料是“三线并进”的一个实践样本:水性工艺用水替代 DMF 等有机溶剂,无溶剂工艺以近 100% 固含量反应成型,原料端则用玉米、竹纤维、咖啡渣等生物质替代石油基成分。三者叠加在同一款合成革上,等于把“原料从哪里来”和“生产过程排什么”一次答完——这就是“水性无溶剂 × 生物基”的三重绿色路线。
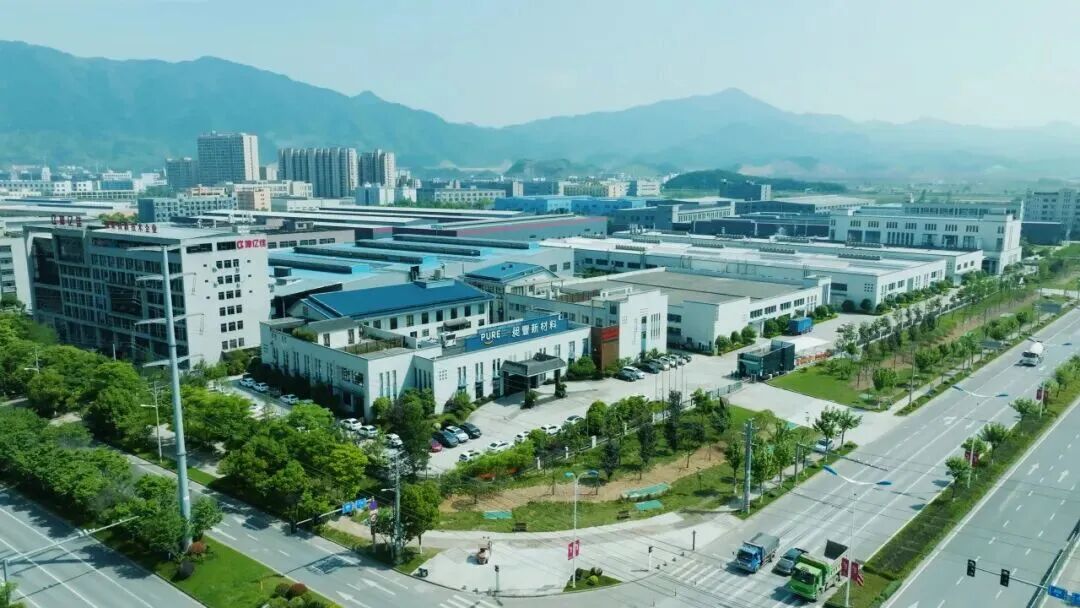
PURE®昶丰新材料工厂鸟瞰图
对主机厂而言,这类供应商的价值不只是递上一张绿色标签,而是让座舱的低碳叙事变得可测量、可追溯、可写进采购条款。
与此同时,国内已出现专门的绿色合成革产业集群(如浙江丽水经开区),从树脂、基布到成品革的配套日趋完整。
下游:应用场景,汽车是最重要的增量市场之一。
欧盟报废车辆(ELV)法规与国内“双碳”目标,倒逼主机厂给每种材料算“碳账”;车内异味与 VOC 长期位居投诉前列,“健康座舱”成为新卖点;“纯素内饰”在欧美已成潮流,并随新势力回流国内。
落到具体部位:座椅泡沫(福特大豆油基泡沫累计装车超 1500 万辆)、内饰织物与合成革(蔚来生物基超纤)、门板与顶棚(奔驰麻纤维复合材料)、油管(阿科玛 PA11),甚至电池壳体(凯赛与宁德时代合资建厂,规划年产 250 万套)。
一个信号是:中游材料商开始向下游绑定,与电池厂、主机厂合资建厂、联合开发,用“绑定头部终端”消化产能、缩短车规验证周期。
主机厂最关心的四个问题
PURE®
概念讲透了,产业链也看完了,接下来换个视角——主机厂真正关心的,其实就这四个问题。
性能扛得住吗?
答案比想象中乐观。以合成革为例,PU 革在耐磨(球板磨耗 19000 次无破洞,真皮约 1800 次)、耐折、尺寸稳定性上均优于真皮;生物基聚氨酯的力学性能可达石油基水平,差异主要在生物基含量的高低。车规导入仍需耐水解、耐老化、VOC 等长周期验证——这是时间成本,不是技术障碍。
供应链成熟吗?
上游单体端,巴斯夫、科思创、万华、凯赛等巨头均已布局,产能持续扩张;中游制造端,国内已形成特色产业集群;下游验证端,蔚来、宝马、奔驰、福特的量产或准量产案例已经趟通了车规验证路径。这条产业链已经从“有没有”进入“好不好、贵不贵”。
成本贵多少?
有溢价,但在快速收窄,行业普遍预计 2030 年前成本持平。放在合成革的坐标系里更好算——合成革本身就比真皮便宜约 78%,生物基版本只增加有限溢价,却能同时拿到“真皮级质感+可量化的低碳故事+无异味体验”。
政策风向如何?
非常明确。国家《“十四五”生物经济发展规划》已将生物基材料列为重点方向,六部委《加快非粮生物基材料创新发展三年行动方案》提出 2025 年部分非粮产品竞争力与化石基产品相当。
标准也在落地——2025 年国内首个合成革生态环保分级认证标准发布,首次把生物基含量与甲醛、DMF、VOCs 一起纳入分级指标,绿色从此有了“等级”,采购可以按级选材。
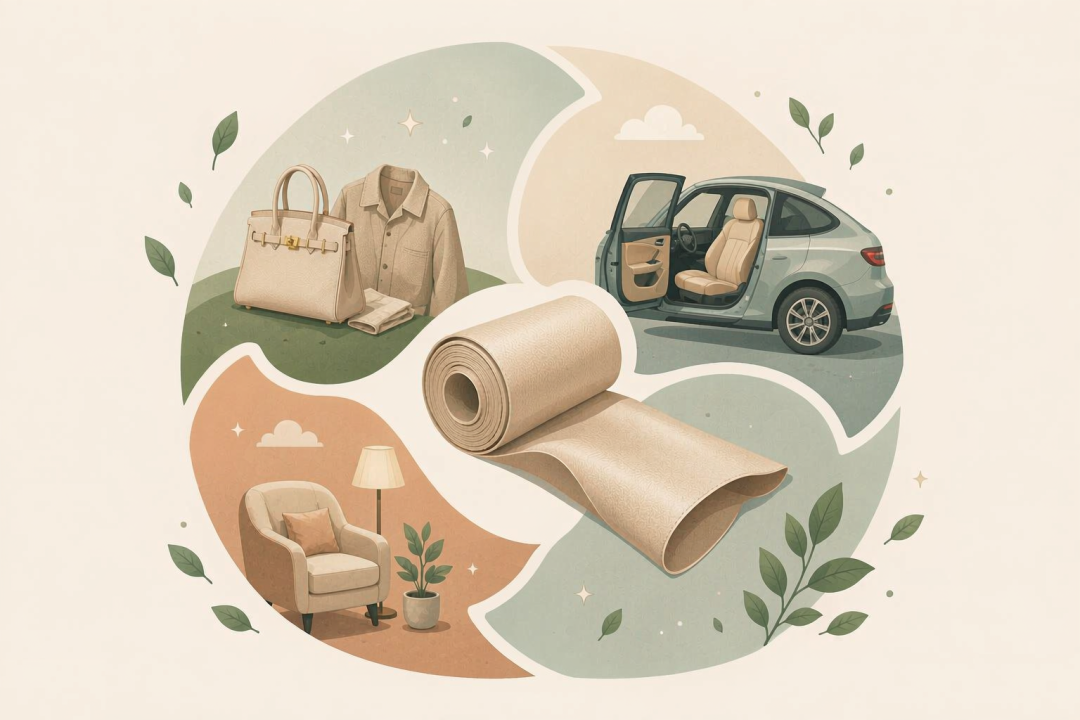
本文素材来源自网络、图片为AI生成
如有不妥请联系删除
PURE®
让材料更可持续